(来源:招银理财)
(2026/6/1 - 2026/6/5)
固收研究部,跨境投资部
Part
市场概览
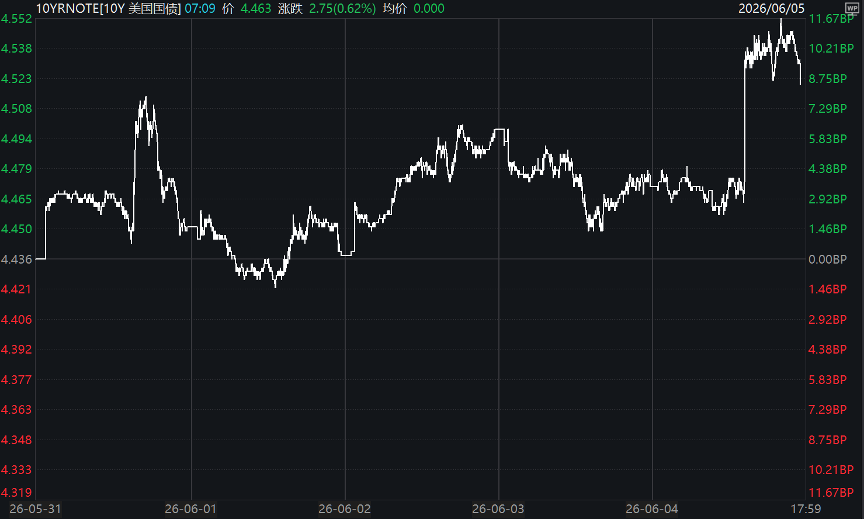
本周市场总体横盘震荡。2年期美债利率上行19bp,收于4.17%;10年期美债利率上行10bp,收于4.55%;美元指数上涨1.17%,报收100.08;人民币兑美元汇率升值,现报6.7878。
2年期美国国债收益率
 数据来源:Wind(统计时间:2026/06/07)
10年期美国国债收益率
 数据来源:Wind(统计时间:2026/06/07)
美元指数
 数据来源:Wind(统计时间:2026/06/07)
Part
重要数据及热点事件
1、5月非农新增就业大超预期,失业率维持4.3%符合预期
6月5日,美国发布5月非农就业数据。5月新增非农就业为17.2万(预期8.5万,前值上修至17.9万),3-4月合计上修9.3万;小时工资环比上涨0.3%,劳动参与率维持在61.8%,失业率4.3%均与预期一致。
从行业看,新增私人就业回落至12万,但绝对水平较高,新增政府就业反弹至5.2万。具体来看,新增商品相关就业2.8万,相对4月回升;休闲酒店新增就业7万,为2023年3月以来新高,背后或是为6.11-7.19北美世界杯预热;医疗仍是就业重要来源;零售、运输就业有所回落,或受高油价影响;州/地方政府就业反弹。如果剔除休闲酒店以及州/地方政府就业,5月就业相对4月有所回落。
5月非农数据超预期叠加前值大幅上修佐证就业市场在年初以来的明显修复,1-5月新增非农就业均值达到惊人的11.4万,显著超过估计的均衡就业水平(0-5万)以及2025年均值(1万)。往前看,我们预计如此高的非农数据难以持续:NFIB雇佣意愿指示就业数据后续将有所降温;过去三周的首申数据也有所恶化。
从联储的角度看,1-5月偏强的就业数据,偏高的通胀数据,联储只能按兵不动,并可能释放鹰派信号。下半年如果就业市场和通胀降温,则联储可以继续按兵不动,但如果就业市场偏强,工资压力上行,且通胀居高不下,联储将提前加息。
2、美国5月制造业PMI超预期,各分项全面改善,美国经济进一步摆脱“衰退+降息”叙事,关注长期线美债风险
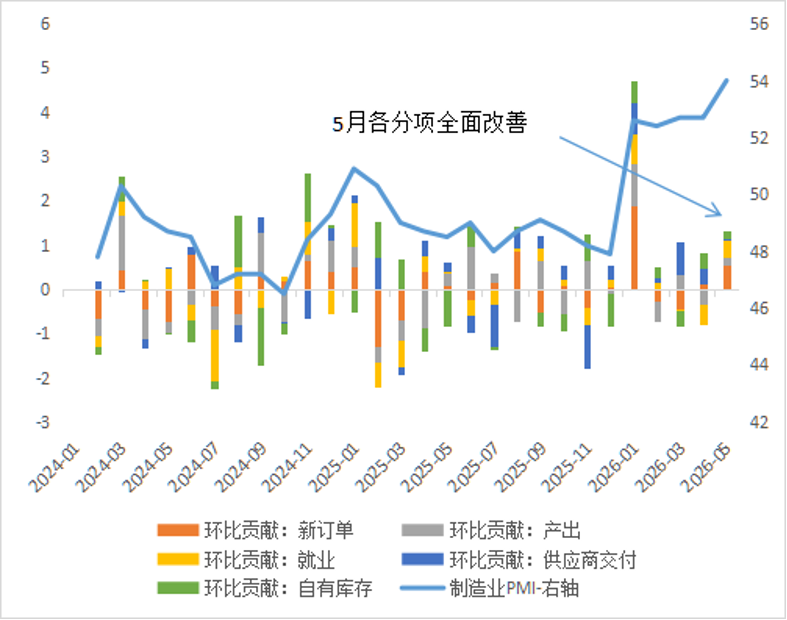
6月1日美国发布5月制造业PMI,当月读数54,创2022年5月以来新高;前值52.7,预期值53.3。各分项全面改善,按贡献排序分别为:新订单>就业>产出=库存>供应商交付。制造业PMI已连续五个月显示出了扩张态势,这表明在AI投资大幅增加、退税以及政策不确定性降低(关税、美伊)的背景下,制造业活动持续修复。
虽然PMI是“软数据”,但读数的持续上行和“硬数据”的逐步改善,表明美国经济进一步摆脱“衰退+降息”叙事。目前围绕利率,衍生品定价和经济学家、投资经理展望有很大区别(IRS预期加息,经济学家和PM预期降息)。随着经济数据继续超预期,市场将开始兑现“繁荣+通胀+加息”预期。结合下半年政策不确定性回升和财政问题重回视野中心,年内长期美债波动性预计仍将上升。
【附图】
5月制造业PMI各分项均为环比正贡献,共同推动综合读数达到4年高点
 数据来源:Wind(统计时间:2026/06/07)
Part
结论
本周债市前期走平,周末受强劲非农数据影响大幅调整,市场开始忧虑年内加息的风险,导致股债双杀。
 ]article_adlist-->
 ]article_adlist-->
 ]article_adlist-->
风险提示
市场观点仅代表当时观点,今后可能发生改变,仅供参考,不构成任何业务的宣传推介材料、投资建议或保证,亦不作为任何法律文件。本材料由招银理财有限责任公司(简称“招银理财”)制作并提供。具体理财产品信息及详细风险揭示,请以相关理财产品销售文件为准,请您在投资前仔细阅读。招银理财不会对任何投资者使用文本或文本载明的内容产生的任何直接或间接损失承担任何责任。本文内容版权为招银理财所有,未经书面许可,任何机构和个人不得以任何形式外传复制和发布。
理财产品过往业绩不代表其未来表现,不等于理财产品实际收益,投资须谨慎。
理财非存款,产品有风险,投资须谨慎。
上下滑动阅读更多内容-END-
 海量资讯、精准解读,尽在新浪财经APP
纯旭配资提示:文章来自网络,不代表本站观点。